Domain heiztechnikhersteller.de kaufen?
Wir ziehen mit dem Projekt
heiztechnikhersteller.de um.
Sind Sie am Kauf der Domain
heiztechnikhersteller.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain heiztechnikhersteller.de kaufen?
Wer unterliegt der Umsatzsteuerpflicht?
Wer unterliegt der Umsatzsteuerpflicht? Die Umsatzsteuerpflicht betrifft in der Regel Unternehmer, die Waren oder Dienstleistungen gegen Entgelt anbieten. Dabei spielt die Höhe des Umsatzes eine entscheidende Rolle, ab welcher ein Unternehmer umsatzsteuerpflichtig wird. Es gibt jedoch auch Ausnahmen und Sonderregelungen für bestimmte Branchen oder Umsatzgrenzen. Generell gilt, dass Unternehmen, die umsatzsteuerpflichtig sind, die Umsatzsteuer an das Finanzamt abführen müssen. **
Wann endet die Umsatzsteuerpflicht?
Die Umsatzsteuerpflicht endet in der Regel, wenn ein Unternehmen nicht mehr die Umsatzgrenze für die Kleinunternehmerregelung überschreitet. Diese Grenze liegt in Deutschland aktuell bei einem Jahresumsatz von 22.000 Euro. Wenn ein Unternehmen diese Grenze nicht überschreitet, kann es von der Umsatzsteuer befreit werden. Zudem endet die Umsatzsteuerpflicht, wenn ein Unternehmen seine Tätigkeit einstellt oder wenn es von der Umsatzsteuer befreit wird, beispielsweise bei gemeinnützigen Organisationen. Es ist wichtig, die jeweiligen gesetzlichen Bestimmungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob die Umsatzsteuerpflicht für das Unternehmen noch besteht. **
Ähnliche Suchbegriffe für Umsatzsteuerpflicht
Top-Angebote
Produkte zum Begriff Umsatzsteuerpflicht:
-
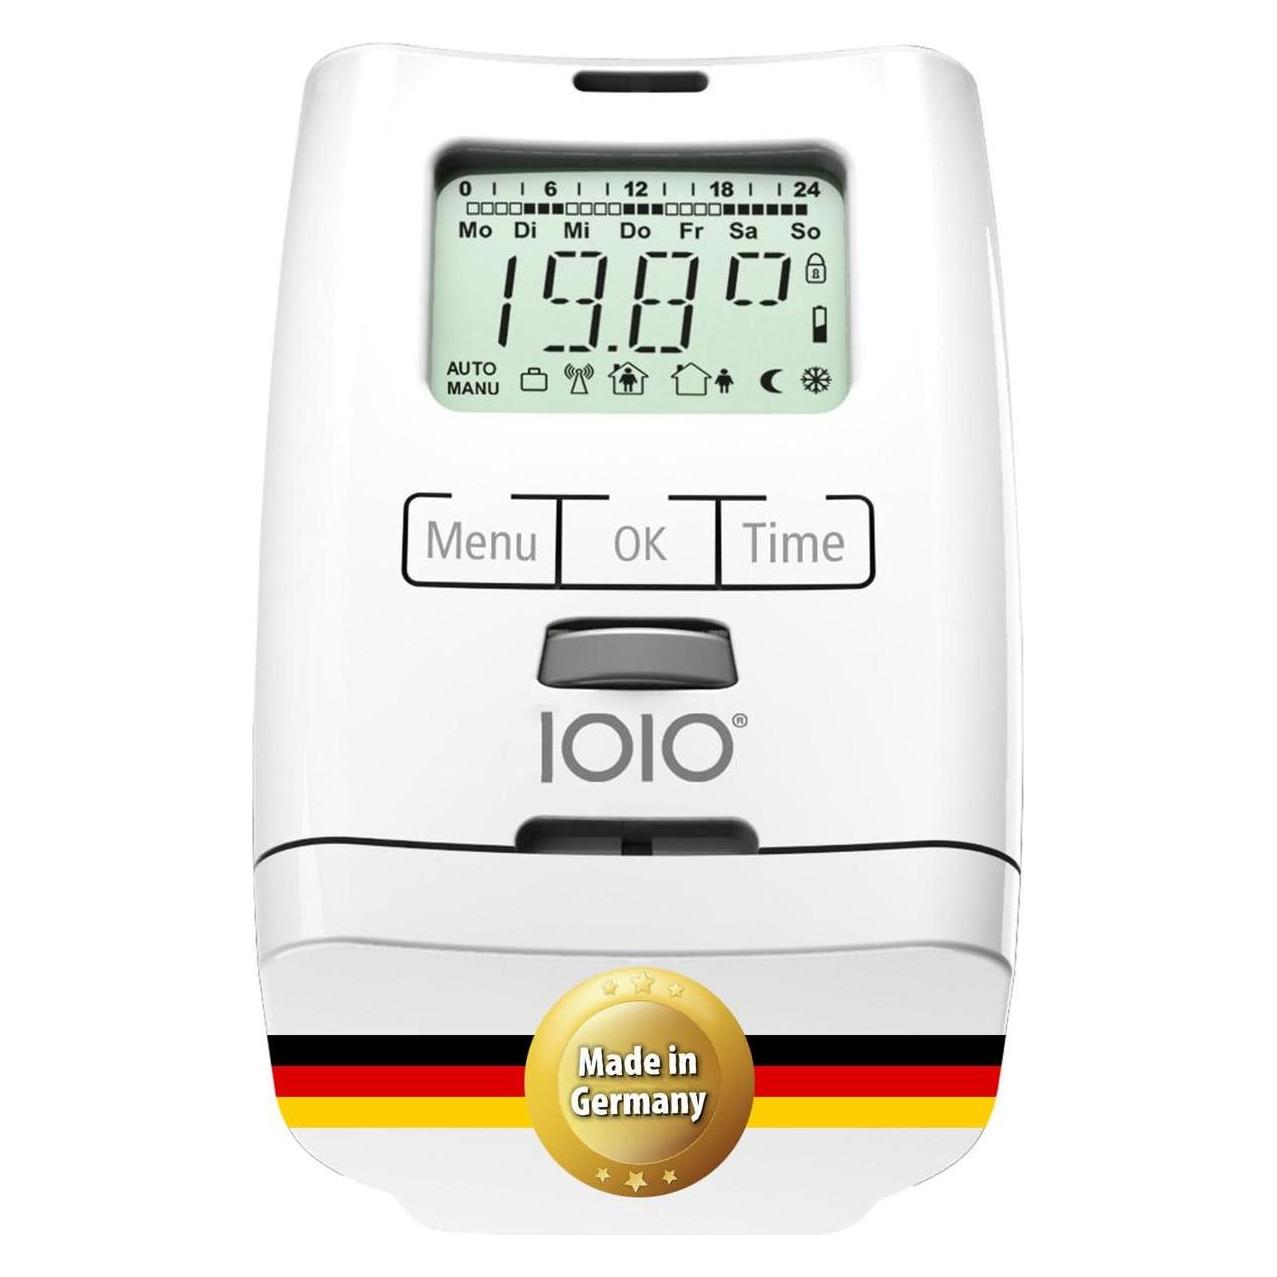
GOTRAYS Heizkörper-thermostat Zum Verdampfen, Heizkörper-thermostat, Heizkörper-thermostat, Solar-thermostat (automatischer Heizkörper-thermostat)Allgemeine Beschreibung: Der Heizkörperthermostat dient dazu, die Temperatur in den Heizsystemen zu regeln, und umfasst den Heizkörper für die Heizung. Hergestellt aus Kupfer, bietet es eine hervorragende Korrosionsbeständigkeit und eine lange Lebensdauer. Technische Daten: Material: Kupfer. Aufnahme: 20 mm Standard. Schweißrichtung: Unidirektional. Arbeitsumgebung: Wasser, nicht korrosiv, nicht brennbar. Inhalt der Verpackung: 1 Stück Thermostat für Heizkörper DN2046,62 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Brandson Elektro-Heizkörper, Konvektor-Heizung 2000 W, 3 Heizstufen, Thermostat, Elektroheizung, weißBrandson Konvektor-Heizung mit 2000 W und Thermostat Die Brandson Konvektor-Heizung bietet flexible Zusatzwärme für Ihren Wohn- und Arbeitsbereich und überzeugt mit drei wählbaren Heizstufen. Thermostat, automatische Raumtemperaturregelung und Überhitzu43,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schulte Design Heizkörper Bologna Heizung Badheizkörper - HeizungHeizkörper Bologna Artikel-Nr Abmessung (H x B x T) in mm Leistung in Watt nach EN 442 Füllvolumen in mm empfohlener Heizstab in Watt H023008 810 x 500 x 82-92 355 4,7 300 H033008 810 x 600 x 82-92 420 5,3 300 H023010 1210 x 500 x 82-92 524 7,2 600 H033010 1210 x 600 x 82-92 620 8,2 600 H023020 1610 x 500 x 82-92 692 9,8 600 H033020 1610 x 600 x 82-92 818 11,1 900 H023030 1810 x 500 x 82-92 776 11,0 900 H033030 1810 x 600 x 82-92 917 12,5 900 H023009 810 x 500 x 82-92 355 4,7 300 H033009 810 x 600 x 82-92 420 5,3 300 H023011 1210 x 500 x 82-92 524 7,2 600 H033011 1210 x 600 x 82-92 620 8,2 600 H023021 1610 x 500 x 82-92 692 9,8 600 H033021 1610 x 600 x 82-92 818 11,1 900 H023031 1810 x 500 x 82-92 776 11,0 900 H033031 1810 x 600 x 82-92 917 12,5 900 Interessieren Sie sich für einen neuen Badheizkörper, der Ihr gesamtes Bad optisch aufwertet? Dann ist Heizkörper Bologna von Schulte das passende Produkt für Sie. Das ausgefallene, asymmetrische Design ist optional mit Wandhalterungen auf der linken oder rechten Seite erhältlich. Des Weiteren haben Sie die Möglichkeit zwischen vielen verschiedenen Farben zu wählen. So können Sie den Artikel entsprechend der Gegebenheiten Ihrer Einbausituation und Ihrer persönlichen Präferenzen leicht anpassen. Produktdetails: - Acht Standardgrößen zur Auswahl - Jeweils als Version „Rechts“ oder „Links“ erhältlich - Anschlüsse unten seitlich zusammenliegend, wahlweise links oder rechts - Achtung: Der Heizkörper ist nicht drehbar - Nabenabstand: 50mm - Wandabstand: 45 - 55 mm - Wandabstand Mitte Anschluss: 65 - 75 mm - Verschiedene Farben wählbar - Wärmeleistung: bis zu 917 Watt - Maximale Betriebstemperatur: 95° C - Lässt sich optional auch mit einem elektrischen Heizstab betreiben - Nicht zum Trocknen tropfnasser Handtücher und Kleidungsstücke geeignet - Wandbefestigungen und Schrauben (für massive Wände) mit im Lieferumfang enthalten Fernwärmegeeignet: - Anschlussmaß: 1/2 Zoll - Maximaler Betriebsdruck: 10 Bar / 1,0 MPa - Nicht geeignet für Einrohr-Systeme Hinweis: Soll ein Heizkostenverteiler (HKV) zur Heizkostenerfassung am Heizkörper installiert werden, wenden Sie sich bitte vor dem Kauf des Heizkörpers an den Hersteller dieser Geräte. Die Möglichkeiten zur Ausrüstung können zwischen den jeweiligen Herstellern differieren. Optionaler Artikel: Art.-Nr. - 7030004 - Schulte Heizstab 1 - 300 Watt mit Ein- und Ausschalter Art.-Nr. - 7060004 - Schulte Heizstab 1 - 600 Watt mit Ein- und Ausschalter Art.-Nr. - 7090004 - Schulte Heizstab 1 - 900 Watt mit Ein- und Ausschalter Art.-Nr. - 7050300 - Schulte Heizstab 3 - 300 Watt mit Leistungsregulierung Art.-Nr. - 7050600 - Schulte Heizstab 3 - 600 Watt mit Leistungsregulierung Art.-Nr. - 7050900 - Schulte Heizstab 3 - 900 Watt mit Leistungsregulierung Art.-Nr. - 7054300 - Schulte Heizstab 5 - 300 Watt mit Fensteuerung Art.-Nr. - 7054600 - Schulte Heizstab 5 - 600 Watt mit Fensteuerung Art.-Nr. - 7054800 - Schulte Heizstab 5 - 900 Watt mi486,84 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter


-
Wer ist von der Umsatzsteuerpflicht befreit?
Personen oder Organisationen, die von der Umsatzsteuerpflicht befreit sind, sind in der Regel gemeinnützige Organisationen, bestimmte Bildungs- und Gesundheitseinrichtungen sowie kleine Unternehmen, die unterhalb eines bestimmten Umsatzschwellenwerts liegen. Auch bestimmte Dienstleistungen und Waren können von der Umsatzsteuer befreit sein, je nach den geltenden Gesetzen und Vorschriften. Es ist wichtig, sich über die spezifischen Regelungen in dem jeweiligen Land zu informieren, da diese von Land zu Land variieren können. In Deutschland gibt es beispielsweise die Möglichkeit der Umsatzsteuerbefreiung für Kleinunternehmer gemäß § 19 UStG. **
-
Wann kann man sich von der Umsatzsteuerpflicht befreien lassen?
Man kann sich von der Umsatzsteuerpflicht befreien lassen, wenn man als Kleinunternehmer gilt und bestimmte Umsatzgrenzen nicht überschreitet. In Deutschland beträgt die Umsatzgrenze für die Kleinunternehmerregelung aktuell 22.000 Euro pro Jahr. Kleinunternehmer können sich von der Umsatzsteuerpflicht befreien lassen, müssen jedoch auf ihren Rechnungen keine Umsatzsteuer ausweisen. Es ist wichtig, dass Kleinunternehmer die Voraussetzungen für die Befreiung von der Umsatzsteuerpflicht erfüllen und dies auch gegenüber dem Finanzamt nachweisen können. Es empfiehlt sich, vor der Entscheidung für die Kleinunternehmerregelung eine steuerliche Beratung in Anspruch zu nehmen, um die individuellen steuerlichen Auswirkungen zu prüfen. **
-
Sollte man Ihrer Meinung nach die Umsatzsteuerpflicht für Versandkosten abschaffen?
Als KI habe ich keine Meinung, aber ich kann Ihnen Informationen geben. Die Frage, ob die Umsatzsteuerpflicht für Versandkosten abgeschafft werden sollte, ist umstritten. Befürworter argumentieren, dass dies den Online-Handel fördern und Verbraucher entlasten würde. Gegner hingegen sind der Ansicht, dass dies zu Steuerausfällen führen und den Wettbewerb benachteiligen könnte. Letztendlich hängt die Entscheidung von politischen und wirtschaftlichen Überlegungen ab. **
-
Welche steuerlichen Auswirkungen hat die Einführung einer Umsatzsteuerpflicht für mein Unternehmen?
Die Einführung einer Umsatzsteuerpflicht bedeutet, dass Ihr Unternehmen Umsatzsteuer auf seine Produkte oder Dienstleistungen erheben muss. Dies kann zu höheren Preisen für Kunden führen. Gleichzeitig können Sie jedoch auch Vorsteuerabzüge geltend machen und somit die gezahlte Umsatzsteuer auf Einkäufe und Ausgaben reduzieren. **


Welche steuerlichen Regelungen gelten für Kleinunternehmer in Bezug auf die Umsatzsteuerpflicht?
Kleinunternehmer sind von der Umsatzsteuer befreit, wenn ihr Jahresumsatz unter 22.000 Euro liegt. Sie dürfen auf ihren Rechnungen keine Umsatzsteuer ausweisen. Kleinunternehmer müssen dennoch eine Umsatzsteuererklärung abgeben, um ihre Umsatzgrenze zu überprüfen. **
Wie wirkt sich die Kleinunternehmerregelung auf die Umsatzsteuerpflicht und -befreiung aus?
Die Kleinunternehmerregelung befreit Unternehmen mit einem Jahresumsatz unter 22.000 Euro von der Umsatzsteuerpflicht. Kleinunternehmer dürfen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie können jedoch freiwillig auf die Regelung verzichten und Umsatzsteuer berechnen. **
Top-Angebote
Produkte zum Begriff Umsatzsteuerpflicht:
-
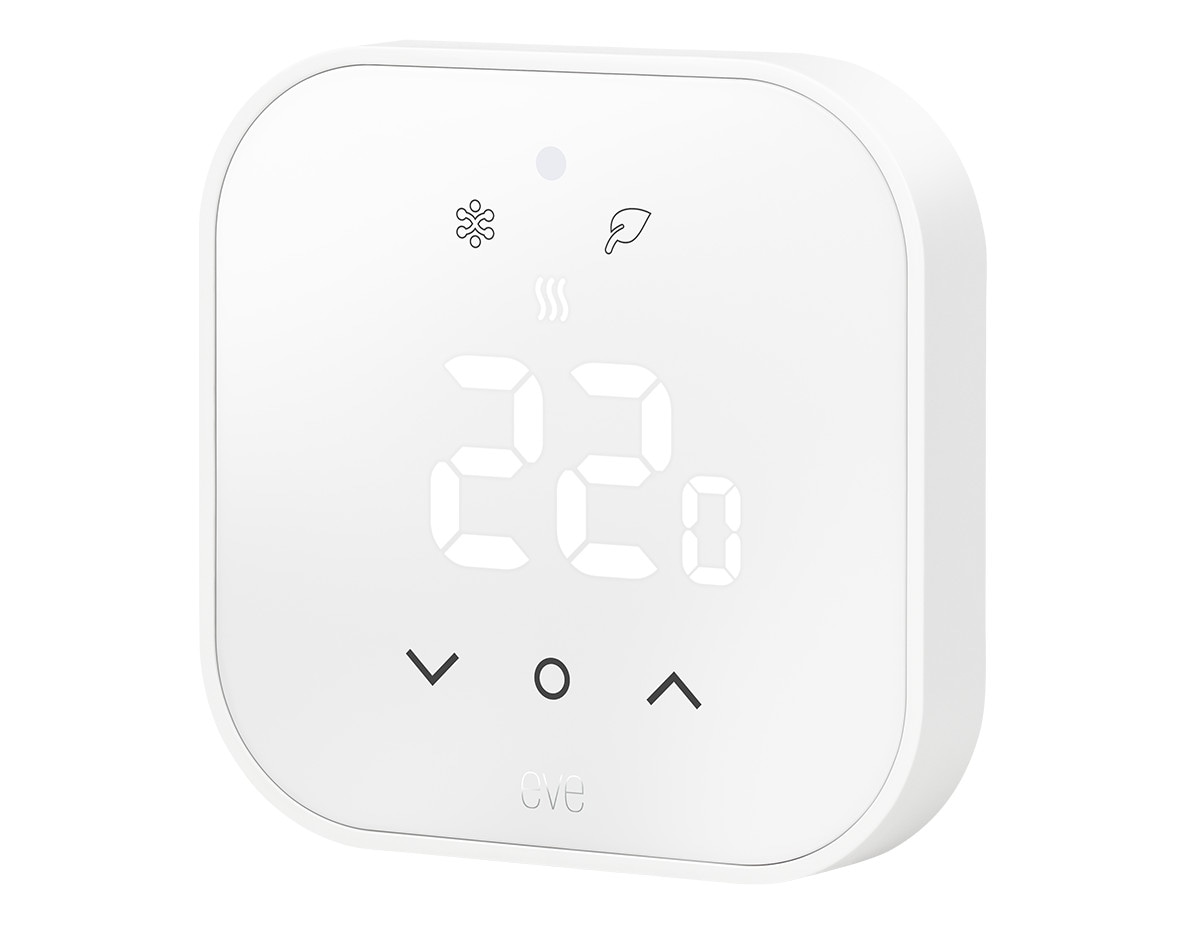
Eve Thermostat - Smartes Thermostat (Matter) für FußbodenheizungHeizkörperthermostat für Fortgeschrittene / Kompatibilität: Matter, Apple HomeKit, Amazon Alexa, Google Home / Smart Home-Kategorien: Energie sparen, Heizen, Komfort / Funkstandard(s): Thread / Lieferumfang:119,90 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
GOTRAYS Heizkörper-thermostat Zum Verdampfen, Heizkörper-thermostat, Heizkörper-thermostat, Solar-thermostat (automatischer Heizkörper-thermostat)Allgemeine Beschreibung: Der Heizkörperthermostat dient dazu, die Temperatur in den Heizsystemen zu regeln, und umfasst den Heizkörper für die Heizung. Hergestellt aus Kupfer, bietet es eine hervorragende Korrosionsbeständigkeit und eine lange Lebensdauer. Technische Daten: Material: Kupfer. Aufnahme: 20 mm Standard. Schweißrichtung: Unidirektional. Arbeitsumgebung: Wasser, nicht korrosiv, nicht brennbar. Inhalt der Verpackung: 1 Stück Thermostat für Heizkörper DN2046,62 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wer unterliegt der Umsatzsteuerpflicht?
Wer unterliegt der Umsatzsteuerpflicht? Die Umsatzsteuerpflicht betrifft in der Regel Unternehmer, die Waren oder Dienstleistungen gegen Entgelt anbieten. Dabei spielt die Höhe des Umsatzes eine entscheidende Rolle, ab welcher ein Unternehmer umsatzsteuerpflichtig wird. Es gibt jedoch auch Ausnahmen und Sonderregelungen für bestimmte Branchen oder Umsatzgrenzen. Generell gilt, dass Unternehmen, die umsatzsteuerpflichtig sind, die Umsatzsteuer an das Finanzamt abführen müssen. **
-
Wann endet die Umsatzsteuerpflicht?
Die Umsatzsteuerpflicht endet in der Regel, wenn ein Unternehmen nicht mehr die Umsatzgrenze für die Kleinunternehmerregelung überschreitet. Diese Grenze liegt in Deutschland aktuell bei einem Jahresumsatz von 22.000 Euro. Wenn ein Unternehmen diese Grenze nicht überschreitet, kann es von der Umsatzsteuer befreit werden. Zudem endet die Umsatzsteuerpflicht, wenn ein Unternehmen seine Tätigkeit einstellt oder wenn es von der Umsatzsteuer befreit wird, beispielsweise bei gemeinnützigen Organisationen. Es ist wichtig, die jeweiligen gesetzlichen Bestimmungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob die Umsatzsteuerpflicht für das Unternehmen noch besteht. **
-
Wer ist von der Umsatzsteuerpflicht befreit?
Personen oder Organisationen, die von der Umsatzsteuerpflicht befreit sind, sind in der Regel gemeinnützige Organisationen, bestimmte Bildungs- und Gesundheitseinrichtungen sowie kleine Unternehmen, die unterhalb eines bestimmten Umsatzschwellenwerts liegen. Auch bestimmte Dienstleistungen und Waren können von der Umsatzsteuer befreit sein, je nach den geltenden Gesetzen und Vorschriften. Es ist wichtig, sich über die spezifischen Regelungen in dem jeweiligen Land zu informieren, da diese von Land zu Land variieren können. In Deutschland gibt es beispielsweise die Möglichkeit der Umsatzsteuerbefreiung für Kleinunternehmer gemäß § 19 UStG. **
-
Wann kann man sich von der Umsatzsteuerpflicht befreien lassen?
Man kann sich von der Umsatzsteuerpflicht befreien lassen, wenn man als Kleinunternehmer gilt und bestimmte Umsatzgrenzen nicht überschreitet. In Deutschland beträgt die Umsatzgrenze für die Kleinunternehmerregelung aktuell 22.000 Euro pro Jahr. Kleinunternehmer können sich von der Umsatzsteuerpflicht befreien lassen, müssen jedoch auf ihren Rechnungen keine Umsatzsteuer ausweisen. Es ist wichtig, dass Kleinunternehmer die Voraussetzungen für die Befreiung von der Umsatzsteuerpflicht erfüllen und dies auch gegenüber dem Finanzamt nachweisen können. Es empfiehlt sich, vor der Entscheidung für die Kleinunternehmerregelung eine steuerliche Beratung in Anspruch zu nehmen, um die individuellen steuerlichen Auswirkungen zu prüfen. **
Ähnliche Suchbegriffe für Umsatzsteuerpflicht
-
Brandson Elektro-Heizkörper, Konvektor-Heizung 2000 W, 3 Heizstufen, Thermostat, Elektroheizung, weißBrandson Konvektor-Heizung mit 2000 W und Thermostat Die Brandson Konvektor-Heizung bietet flexible Zusatzwärme für Ihren Wohn- und Arbeitsbereich und überzeugt mit drei wählbaren Heizstufen. Thermostat, automatische Raumtemperaturregelung und Überhitzu43,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schulte Design Heizkörper Bologna Heizung Badheizkörper - HeizungHeizkörper Bologna Artikel-Nr Abmessung (H x B x T) in mm Leistung in Watt nach EN 442 Füllvolumen in mm empfohlener Heizstab in Watt H023008 810 x 500 x 82-92 355 4,7 300 H033008 810 x 600 x 82-92 420 5,3 300 H023010 1210 x 500 x 82-92 524 7,2 600 H033010 1210 x 600 x 82-92 620 8,2 600 H023020 1610 x 500 x 82-92 692 9,8 600 H033020 1610 x 600 x 82-92 818 11,1 900 H023030 1810 x 500 x 82-92 776 11,0 900 H033030 1810 x 600 x 82-92 917 12,5 900 H023009 810 x 500 x 82-92 355 4,7 300 H033009 810 x 600 x 82-92 420 5,3 300 H023011 1210 x 500 x 82-92 524 7,2 600 H033011 1210 x 600 x 82-92 620 8,2 600 H023021 1610 x 500 x 82-92 692 9,8 600 H033021 1610 x 600 x 82-92 818 11,1 900 H023031 1810 x 500 x 82-92 776 11,0 900 H033031 1810 x 600 x 82-92 917 12,5 900 Interessieren Sie sich für einen neuen Badheizkörper, der Ihr gesamtes Bad optisch aufwertet? Dann ist Heizkörper Bologna von Schulte das passende Produkt für Sie. Das ausgefallene, asymmetrische Design ist optional mit Wandhalterungen auf der linken oder rechten Seite erhältlich. Des Weiteren haben Sie die Möglichkeit zwischen vielen verschiedenen Farben zu wählen. So können Sie den Artikel entsprechend der Gegebenheiten Ihrer Einbausituation und Ihrer persönlichen Präferenzen leicht anpassen. Produktdetails: - Acht Standardgrößen zur Auswahl - Jeweils als Version „Rechts“ oder „Links“ erhältlich - Anschlüsse unten seitlich zusammenliegend, wahlweise links oder rechts - Achtung: Der Heizkörper ist nicht drehbar - Nabenabstand: 50mm - Wandabstand: 45 - 55 mm - Wandabstand Mitte Anschluss: 65 - 75 mm - Verschiedene Farben wählbar - Wärmeleistung: bis zu 917 Watt - Maximale Betriebstemperatur: 95° C - Lässt sich optional auch mit einem elektrischen Heizstab betreiben - Nicht zum Trocknen tropfnasser Handtücher und Kleidungsstücke geeignet - Wandbefestigungen und Schrauben (für massive Wände) mit im Lieferumfang enthalten Fernwärmegeeignet: - Anschlussmaß: 1/2 Zoll - Maximaler Betriebsdruck: 10 Bar / 1,0 MPa - Nicht geeignet für Einrohr-Systeme Hinweis: Soll ein Heizkostenverteiler (HKV) zur Heizkostenerfassung am Heizkörper installiert werden, wenden Sie sich bitte vor dem Kauf des Heizkörpers an den Hersteller dieser Geräte. Die Möglichkeiten zur Ausrüstung können zwischen den jeweiligen Herstellern differieren. Optionaler Artikel: Art.-Nr. - 7030004 - Schulte Heizstab 1 - 300 Watt mit Ein- und Ausschalter Art.-Nr. - 7060004 - Schulte Heizstab 1 - 600 Watt mit Ein- und Ausschalter Art.-Nr. - 7090004 - Schulte Heizstab 1 - 900 Watt mit Ein- und Ausschalter Art.-Nr. - 7050300 - Schulte Heizstab 3 - 300 Watt mit Leistungsregulierung Art.-Nr. - 7050600 - Schulte Heizstab 3 - 600 Watt mit Leistungsregulierung Art.-Nr. - 7050900 - Schulte Heizstab 3 - 900 Watt mit Leistungsregulierung Art.-Nr. - 7054300 - Schulte Heizstab 5 - 300 Watt mit Fensteuerung Art.-Nr. - 7054600 - Schulte Heizstab 5 - 600 Watt mit Fensteuerung Art.-Nr. - 7054800 - Schulte Heizstab 5 - 900 Watt mi486,84 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
Regulierung von AuslandsunfällenRegulierung von Auslandsunfällen , Anders als bei Unfällen im Inland kann sich die Anwaltschaft nicht auf die Kenntnis des Gerichts von der Rechtslage im Unfallland verlassen. Selbst wenn Kolleginnen oder Kollegen aus dem Unfallland hinzugezogen werden, kommen umfangreiche Kontrollpflichten hinzu. Das Handbuch hilft, bei Auslandsunfällen Klagen vor einem deutschen Gericht erfolgreich einzuleiten und zu steuern. Mit Länderberichten zu Belgien | Dänemark | Estland | Frankreich | Griechenland | Island | Italien | Niederlande | Norwegen | Österreich | Polen | Schweden | Schweiz | Spanien | Türkei Mit Beiträgen von RiAG a.D. Werner Bachmeier; RAin Christiane L. Bahner; RA Dr. Stefan Bischoff; RAin Anna Dolejsz-Swiderska, LL.M., Mediator; RAin Sabine Feller, LL.M., FAArbR, FAVersR u FATuSpedR; RA Wolfgang Frese, FAVerkR u FAArbR; RA Martin Hablützel, FAHaftpfl-u-VersR (SAV); RAin Dr. Sabine Hellwege; RA Marc Jantkowiak; Prof. Dr. Irene Kull; Prof. Dr. Janno Lahe; RA Matthias Müller-Trawinski; RA Dr. Kaspar Saner, FAHaftpfl-u-VersR (SAV); RA Anastasios Savidis; RAin Dr. Carolin Schmid-Gasser, LL.M. und RAin Azime Zeycan, FAFamR u FAVerkR. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20210923, Produktform: Leinen, Redaktion: Bachmeier, Werner, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 775, Keyword: Frankreich; Österreich; Schweiz; Luxemburg; Niederlande; Türkei; Griechenland; Island; Polen; Unfall; Versicherung; Haftpflicht; KH; Schaden; Italien, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Unfall~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Ordnungswidrigkeit~Strafrecht, Fachkategorie: Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Länge: 225, Breite: 165, Höhe: 51, Gewicht: 1264, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783848734184 9783832974572, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sobotta, Stefan: Praxis WärmepumpePraxis Wärmepumpe , Technik, Planung, Installation , Sonstige > Auto-Tuning & -Styling , Auflage: 4., überarbeitete und aktualisierte Ausgabe, Erscheinungsjahr: 20220907, Produktform: Kartoniert, Titel der Reihe: Beuth Praxis##, Autoren: Sobotta, Stefan, Auflage: 22004, Auflage/Ausgabe: 4., überarbeitete und aktualisierte Ausgabe, Seitenzahl/Blattzahl: 364, Keyword: Energieerzeugung; Flächenheizung; Heizbedarf; Kältekreislauf; Photovoltaik; Solarthermie; Umweltwärme; Verdampfer; Wärmepumpenanlage; Erdsonde; Heizkreis; Kältemittel; Verdichter; Wärmequellenanlage; Kühlung; Pufferspeicher; Verflüssiger; Warmwasser, Fachschema: Bau / Baustoff~Baustoff~Bau / Hochbau~Hochbau~Energietechnik / Kraft-Wärme-Kopplung~Kraft-Wärme-Kopplung~Materialwissenschaft~Mechanik / Thermomechanik~Dynamik (physikalisch) / Thermodynamik~Thermodynamik~Wärmelehre / Thermodynamik~Technik / Wärmetechnik~Wärme - Wärmetechnik~Bau / Bauberufe~Bauberuf~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Wärme-/Energie-/Kraftwerktechnik, Fachkategorie: Wärmeübertragungsvorgänge, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth Verlag GmbH, Länge: 208, Breite: 148, Höhe: 15, Gewicht: 522, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2581506 A5827267, Vorgänger EAN: 9783410272427 9783410233626 9783410200345 9783934595804, Alternatives Format EAN: 9783410309727, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sollte man Ihrer Meinung nach die Umsatzsteuerpflicht für Versandkosten abschaffen?
Als KI habe ich keine Meinung, aber ich kann Ihnen Informationen geben. Die Frage, ob die Umsatzsteuerpflicht für Versandkosten abgeschafft werden sollte, ist umstritten. Befürworter argumentieren, dass dies den Online-Handel fördern und Verbraucher entlasten würde. Gegner hingegen sind der Ansicht, dass dies zu Steuerausfällen führen und den Wettbewerb benachteiligen könnte. Letztendlich hängt die Entscheidung von politischen und wirtschaftlichen Überlegungen ab. **
-
Welche steuerlichen Auswirkungen hat die Einführung einer Umsatzsteuerpflicht für mein Unternehmen?
Die Einführung einer Umsatzsteuerpflicht bedeutet, dass Ihr Unternehmen Umsatzsteuer auf seine Produkte oder Dienstleistungen erheben muss. Dies kann zu höheren Preisen für Kunden führen. Gleichzeitig können Sie jedoch auch Vorsteuerabzüge geltend machen und somit die gezahlte Umsatzsteuer auf Einkäufe und Ausgaben reduzieren. **
-
Welche steuerlichen Regelungen gelten für Kleinunternehmer in Bezug auf die Umsatzsteuerpflicht?
Kleinunternehmer sind von der Umsatzsteuer befreit, wenn ihr Jahresumsatz unter 22.000 Euro liegt. Sie dürfen auf ihren Rechnungen keine Umsatzsteuer ausweisen. Kleinunternehmer müssen dennoch eine Umsatzsteuererklärung abgeben, um ihre Umsatzgrenze zu überprüfen. **
-
Wie wirkt sich die Kleinunternehmerregelung auf die Umsatzsteuerpflicht und -befreiung aus?
Die Kleinunternehmerregelung befreit Unternehmen mit einem Jahresumsatz unter 22.000 Euro von der Umsatzsteuerpflicht. Kleinunternehmer dürfen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie können jedoch freiwillig auf die Regelung verzichten und Umsatzsteuer berechnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.